Бухгалтерія починається не з декларації й не з готового балансу. Спочатку в бізнесі відбувається дія: продаж, закупівля, оплата, нарахування зарплати, переміщення товару або списання матеріалів. Далі ця дія має отримати документальне підтвердження, пройти перевірку й потрапити в облікову систему. Якщо цей шлях не налаштований, дані з’являються із запізненням, а керівник бачить фінансову картину частково. Саме основи організації бухгалтерського обліку на підприємстві допомагають зрозуміти, як пов’язати операції, первинні документи, відповідальних осіб, рахунки й звітність в одну послідовну систему.
Для початківця важливо бачити облік як рух інформації. Один документ сам по собі не дає повної картини, якщо незрозуміло, хто його створив, хто перевірив, коли він потрапив до бухгалтера та як відобразився у звітах.
Як побудувати маршрут даних від операції до звіту
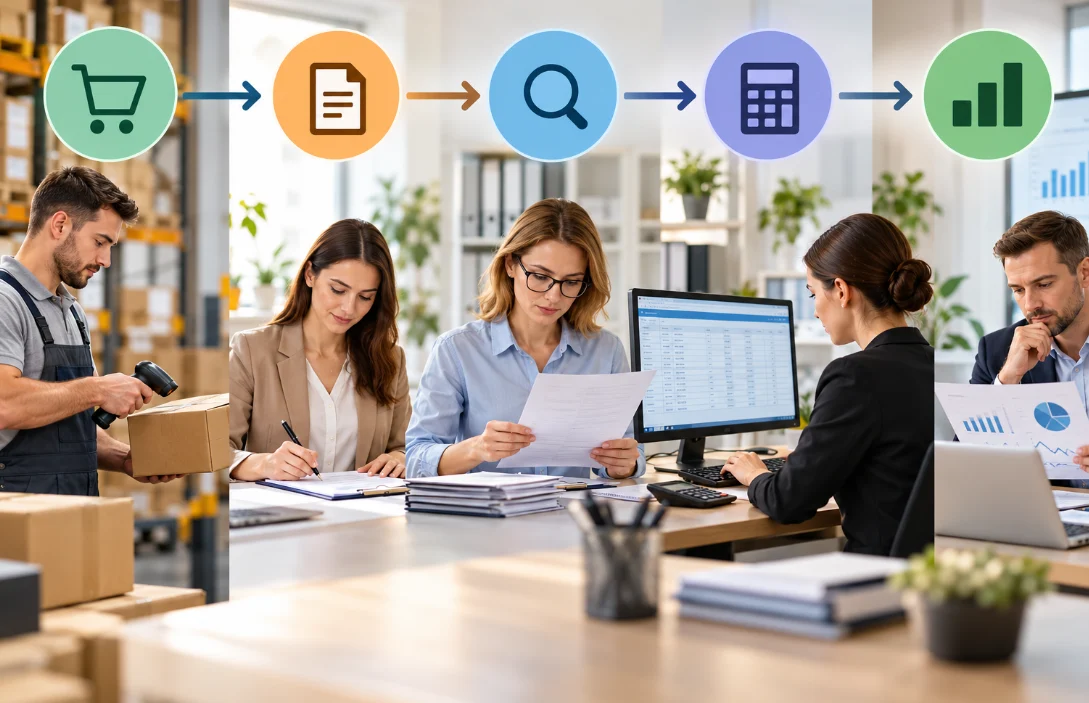
Організація облікового процесу залежить від того, наскільки чітко підприємство передає інформацію між відділами. Менеджер, склад, бухгалтер, кадровик і керівник можуть працювати з однією операцією, але бачити її з різних боків. Завдання обліку – зібрати ці частини без втрати змісту.
Щоб дані не губилися, маршрут інформації варто описати через окремі точки контролю:
точка виникнення операції – хто погоджує продаж, закупівлю, послугу, витрату або виплату;
точка підтвердження – який документ показує, що дія справді відбулася й має господарський зміст;
точка перевірки – хто звіряє реквізити, суму, дату, контрагента, підпис і зв’язок із договором;
точка узагальнення – як інформація потрапляє до регістрів, звітів, управлінських таблиць і податкових форм.
Такий маршрут робить ведення бухгалтерського обліку зрозумілішим для всієї команди. Коли кожен знає свою ділянку, бухгалтер не витрачає час на відновлення подій із листування чи пам’яті працівників.
Чому правила потрібно закріпити всередині компанії
Навіть досвідчений бухгалтер не зможе підтримувати порядок, якщо документи надходять випадково. Компанії потрібні внутрішні правила: коли передаються акти, хто погоджує витрати, де зберігаються договори, як виправляються помилки та хто відповідає за первинку. Без цього облік стає залежним від особистої дисципліни окремих людей.
Облікова політика підприємства допомагає зафіксувати базові підходи. Вона не повинна бути формальним файлом, який ніхто не відкриває. Її завдання – пояснити, за якими правилами підприємство оцінює активи, визнає доходи, розподіляє витрати, обліковує запаси й закриває період.
Які рішення варто прописати заздалегідь
Коли правила визначені до появи спірної ситуації, бухгалтеру легше діяти послідовно. Особливо це важливо для компаній, які мають склад, основні засоби, кілька напрямів діяльності, працівників або велику кількість дрібних операцій.
Внутрішні облікові рішення краще формулювати не загальними фразами, а через конкретні робочі правила:
як підприємство відрізняє поточні витрати від активів, які використовуватимуться довше одного періоду;
за яким принципом оцінюються запаси під час надходження, переміщення, продажу або списання;
коли проводиться інвентаризація і хто пояснює розбіжності між фактичною наявністю та обліковими даними;
які документи потрібні для закриття місяця, кварталу або року без повторного збору інформації.
Після такого опису правила перестають бути лише бухгалтерською темою. Вони стають інструкцією для тих, хто створює операції, погоджує витрати й передає документи далі.
Як початківцю зрозуміти логіку бухгалтерської системи
Бухгалтерський облік для початківців краще вивчати через простий ланцюг: подія в бізнесі, документ, перевірка, запис, звіт. Якщо цей порядок зрозумілий, складніші теми сприймаються легше. Податки, амортизація, зарплата, запаси чи фінансова звітність уже не здаються набором розрізнених правил.
Підприємцю такі знання теж корисні. Він починає розуміти, чому бухгалтер просить документи вчасно, навіщо потрібні точні формулювання в актах і чому платежі мають збігатися з договорами. Організований облік допомагає бізнесу бачити реальні показники, швидше готувати звітність і впевненіше приймати управлінські рішення.